台湾知名风水师廖美然在《新闻挖挖哇》上称,北京一个医院的董事长请她看风水安全炒股配资,42度的气温竟然没有冰箱。
星空君看到这个新闻就呵呵了。
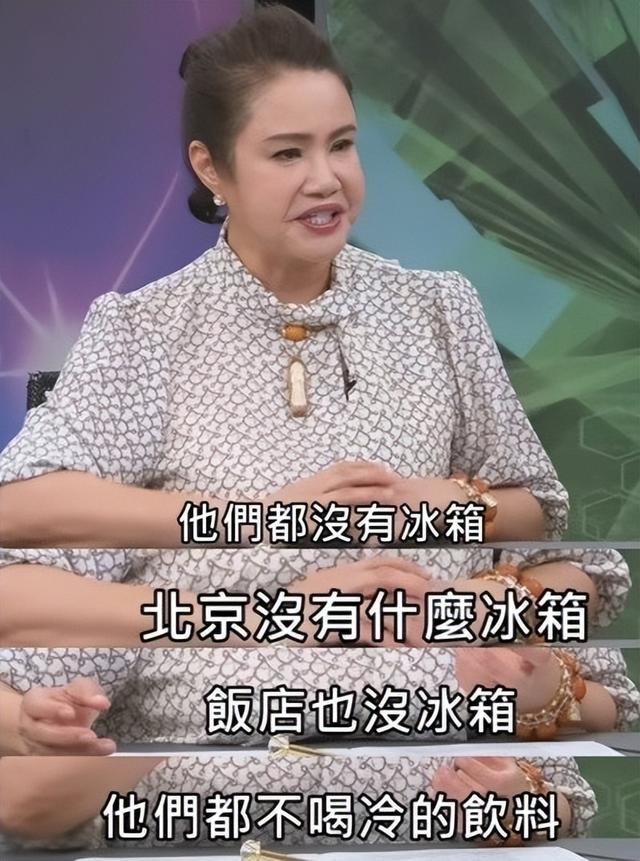
先不说封建迷信在大陆已经很罕见,就说皇城根儿的老板看风水会找半吊子台湾人?北京还缺风水大师?
廖美然是大S母亲黄春梅的朋友,她不可能不认识汪小菲,也不可能不知道大陆的真实情况。
当然了,她不知道的是,中国冰箱全球遥遥领先,全球市占率超三分之一。
其中,最为耀眼的品牌,是海尔。
数据显示,海尔以23.1%的份额位列全球第一,当然了,在欧美等市场,海尔更多的是借收购的当地品牌出现。
比如,美国的通用电气家电(GEA)。可能很多台湾人并不知道,这个百年美国品牌家电,如今已经姓海尔。
一、十年前的那场收购
2016年,海尔智家以约55.8亿美元全资收购通用电气家电业务GE Appliances。当时这笔交易被外界普遍质疑为溢价过高、资产老旧。
十年过去,GE Appliances已经稳居美国家电市场第一大家电公司,利润率较收购时翻倍,成为海尔海外业务的核心支柱。
2026年一季度,北美家电行业整体需求同比下降约10%。1月至2月的暴风雪席卷美国30多个州,影响近2亿人,导致物流和零售系统瘫痪。叠加关税波动和地缘政治不确定性,GE Appliances短期经营承压。但海尔的应对方式,体现出本土化运营的优势。
公司依托本地化的制造、采购和物流网络,迅速克服了极端天气影响,保持供应链稳定。
2026年上半年,GE Appliances营收约74至76亿美元,美元口径同比小幅增长0.5%至1.5%。在北美白电零售市场整体下滑的背景下,这一成绩实属不易。更关键的是份额。
GE Appliances全白电零售口径份额达到26%至28%,稳居美国第一。其中,厨电嵌入式高端份额更高,Café和Monogram高端系列保持增长。热泵、商用暖通业务实现双位数增长,受益于美国IRA节能补贴。
海尔在北美的策略,不是用低价抢份额,而是用产品结构升级和均价提升换取毛利改善。
上半年公司主动收缩低端亏损SKU,放弃部分低价走量份额。这种取舍,短期会牺牲收入增长,长期却有助于盈利能力修复。GE Appliances目前的本地化程度,是海尔抵御关税波动的关键。
公司在北美近80%产品实现本地制造,拥有遍布美国的生产基地、研发中心和服务网络。2026年4月,泰国冰箱工厂已实现100%承接对美大冰箱出口,进一步分散关税风险。
星空君注意到,GE Appliances的品牌分层也很清晰。
Monogram定位超高端定制厨电,Café主打设计师色彩厨电,GE Profile覆盖中高端主流家庭,GE Appliances主品牌守住大众市场。
这种金字塔结构,让GEA在从高通胀到低消费信心的环境中,仍能保持价格带的完整覆盖。
二、海尔的“老家”,欧洲
海尔起源于上世纪80年代和德国企业的合资,当时还叫“利勃海尔”。
如今,海尔又杀回欧洲,成为欧洲包括德国最受欢迎的家电品牌之一。
海尔通过收购意大利Candy公司和持续本地化运营,已经跻身欧洲白电行业前三,白电整体份额稳居中国企业第一。
2026年一季度,欧洲暖通业务收入同比增长超过20%,商用制冷CCR业务同比增长超过15%,均超越行业平均水平。
高端冰箱新品Horizon系列加速布局,推动产品结构向高附加值方向转型。欧洲市场的特殊性在于,它是全球最成熟、品牌最集中、竞争最激烈的家电市场之一。博世西门子、伊莱克斯、惠而浦等老牌巨头盘踞多年。
海尔能够在这样的市场中进入前三,靠的是多品牌差异化运营和快速响应的本地化体系。公司在欧洲布局海尔、Candy、卡萨帝等多个品牌,覆盖不同消费层级。Candy作为意大利国民品牌,承担大众市场基本盘。海尔定位中端主流。卡萨帝则主攻高端市场。
这种品牌金字塔结构,让海尔在欧洲市场有了分层作战的能力。欧洲市场的另一重考验是能效标准。欧盟对家电产品的能效标签、碳排放和循环经济要求日趋严格。海尔通过收购开利商用制冷获得的二氧化碳制冷技术,以及在热泵、楼宇智控领域的布局,正好契合欧洲绿色转型需求。
Candy的渠道网络加上开利商用制冷的B端客户资源,使海尔在欧洲市场既有C端规模,也有B端纵深。
三、海外并购
2012年,海尔收购新西兰斐雪派克。这笔交易让海尔获得了高端家电品牌的运营经验和直驱电机等核心技术,也打开了澳新高端市场的大门。2016年,海尔以约55.8亿美元收购GE Appliances,成为公司全球化历史上最重要的一笔交易。
GE Appliances不仅带来了美国主流渠道和制造基地,更让海尔拥有了服务北美高端市场的品牌矩阵。此后,海尔整合日本三洋白电,获得AQUA品牌。收购意大利Candy公司,补强欧洲大众市场。收购开利商用制冷,进入商用冷链领域。
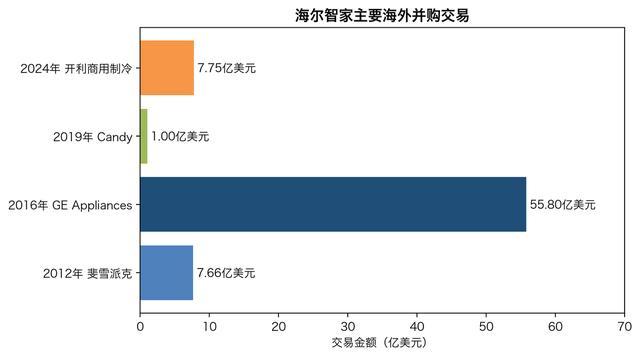
每一次收购,都不是简单的资本扩张,而是围绕区域市场、产品品类和技术能力的战略卡位。海尔多品牌运营的核心逻辑是尊重品牌基因。斐雪派克保留奢华高端调性,GE Appliances延续美式厚重风格,AQUA强调日式精致,Candy守住欧洲大众市场。
这种沙拉碗式的文化融合,避免了并购后常见的品牌内耗和管理冲突。
从财务回报看,GE Appliances的盈利能力和市场份额提升,已经证明这笔收购物超所值。斐雪派克在澳新高端市场的领先地位,也验证了品牌保留策略的有效性。
开利商用制冷并入后首个季度即扭亏为盈,进一步说明海尔的并购整合能力已经成熟。
海尔的营收过半来自海外,但风险也在积累。
首先是关税与贸易摩擦。美国对华加征关税政策的不确定性,直接影响海尔从中国出口到北美的产品成本。
其次美元、欧元、日元等货币对人民币汇率的波动,会直接影响报表收入和利润。2026年一季度,汇兑波动就被公司列为北美业务承压的因素之一。
第三是原材料和运费成本。大宗商品价格上涨、红海危机推高海运费安全炒股配资,都在侵蚀家电行业的利润空间。
启泰网提示:文章来自网络,不代表本站观点。
相关文章


热点资讯
推荐资讯
